Dinero en casa
Adolescentes y dinero: cómo hablarlo en casa
Hablar de dinero con adolescentes no es fácil, pero es necesario. A esa edad empiezan a manejar montos propios, a decidir consumos y a estar expuestos a riesgos como las apuestas online. Esta página ayuda a madres, padres y docentes a abrir la conversación con criterio.
Presupuesto
Gastos fijos y variables
Ahorro
Metas con monto y plazo
Billetera
Qué se paga al instante
Débito
El primer producto
Bajo guarda
Apuestas online
A qué edad conviene empezar a darles dinero
No hay una edad única. Conviene empezar con montos chicos y decisiones acotadas, como el gasto de una salida, y ampliar de a poco. Lo importante es que la decisión sea real: si el chico elige y después el adulto corrige cada gasto, no hay aprendizaje.
Entre los diez y los trece años, una asignación semanal ayuda a practicar. En la adolescencia, montos más grandes y decisiones con más consecuencias, siempre con acompañamiento. La idea es que el nivel de autonomía crezca con la responsabilidad demostrada.
Una forma simple de ordenarlo en casa es acordar de antemano qué cubre esa asignación y qué no. Si el monto incluye la salida del sábado y el crédito del transporte, el chico aprende a repartir; si el adulto paga todo por separado, la asignación pierde su función de práctica.
Cómo enseñar a ahorrar sin tabúes
Si el dinero se trata como un tema prohibido, el mensaje que queda es que no se habla. Conviene lo contrario: hablar de montos, de precios, de lo que se puede y no se puede, sin dramatizar. Un chico que escucha conversaciones normales sobre dinero aprende que es un tema manejable.
Para ahorrar, funciona mejor una meta concreta que una exhortación. Necesita un destino visible: algo que quiera comprar, un viaje corto, el recambio de sus auriculares. Ayudarlo a calcular cuánto tiene que separar por semana convierte el ahorro en un ejercicio práctico y no en una frase que se repite.
Ahorro y metas en casaConsumo impulsivo y redes sociales
Las redes sociales empujan a comprar todo el tiempo: publicidad, influencers, comparaciones. Un adolescente está especialmente expuesto porque su grupo de pares influye mucho. Reconocer ese empuje es el primer paso para no seguirlo automáticamente.
Una práctica útil es la pausa de veinticuatro horas antes de comprar algo que apareció por impulso. Si al día siguiente sigue interesando, se evalúa: de dónde sale el dinero, si entra en lo que ya tenía previsto, si reemplaza algo que necesitaba más. Si no, se descartó y no pasó nada. Es un hábito simple que sirve a cualquier edad, también a la de los adultos que lo proponen en casa.
Conviene practicarlo con ellos una o dos veces, mirando juntos qué se quería comprar y por qué. La decisión consciente de no comprar también enseña: no solo se aprende cuando se gasta bien, también cuando se frena a tiempo.
Bajo guarda familiar
Apuestas online: un tema sensible
El programa nacional de educación financiera menciona las apuestas online dentro de la prevención de riesgos. También aparecen en la conversación pública sobre hábitos financieros juveniles, vinculadas a decisiones impulsivas y al manejo del dinero. Es un tema sensible para familias con adolescentes.
La conversación funciona mejor desde los hábitos que desde la prohibición. Preguntar qué saben, cómo funcionan esas plataformas y qué pasa cuando se pierde más de lo previsto abre más puertas que un "no juegues". El adolescente necesita entender la lógica, no solo recibir una orden.
Si la charla se plantea como una investigación en común y no como un control, suele aparecer información que en un interrogatorio no aparece: dónde lo vieron, quién lo comentó en el grupo, qué les llama la atención. Esa información es la que después permite hablar de montos, de límites y de cuándo pedir ayuda.
Preguntas para abrir
- Qué sabe de esas plataformas y cómo llegó a esa información.
- Cómo funcionan los pagos y de dónde sale el dinero.
- Qué pasa cuando se pierde más de lo previsto.
- A quién pediría ayuda si algo se le va de las manos.
Señales de alerta que conviene observar
Algunas señales pueden indicar que algo no está bien: pedidos de dinero frecuentes sin explicación, cambios bruscos de humor, aislamiento, gasto de datos o de batería por encima de lo habitual, o reticencia a mostrar el celular cuando antes no la había.
Ninguna de estas señales es prueba de nada por sí sola. La suma de varias merece una conversación tranquila. El error es esperar a que haya un problema grande para hablar.
Qué hacer cuando aparecen
- 1 Elegir un momento sin apuro y sin pantallas de por medio.
- 2 Describir lo que se observó, sin acusar ni sacar conclusiones.
- 3 Preguntar antes de proponer una solución o un límite.
Si la situación se repite o aparece una deuda que el chico no puede explicar, conviene buscar orientación fuera de casa.
Sin dramatizar
El dinero se aprende hablando, no evitando el tema
La meta no es que acierten siempre, sino que aprendan a decidir con información. Las conversaciones sobre dinero también son conversaciones sobre autonomía y confianza, y se sostienen mucho mejor cuando empiezan temprano y en tono normal.
Cómo manejar el primer producto financiero
Cuando un adolescente empieza a usar una billetera o una tarjeta de débito, conviene acompañarlo. La tarjeta de débito es uno de los instrumentos más fáciles de introducir en casa y aparece en los materiales básicos de educación financiera. Permite enseñar la diferencia entre el dinero disponible y el que se paga después.
Antes de dar acceso a un producto más complejo, como un plazo fijo UVA precancelable, conviene explicar qué es un índice y por qué el instrumento no es intuitivo. Los materiales de educación financiera lo presentan como una variante más compleja que el plazo fijo clásico, y esa advertencia sirve.
Cómo se comportan
Débito
Ahora
Sale de lo que ya tenés en la cuenta.
Crédito
Después
Se paga dentro de un límite acordado.
Enseñar la diferencia con compras reales es más efectivo que explicarla en abstracto. Un ejercicio simple es revisar juntos un resumen de tarjeta y ver cuánto se pagó, cuándo y por qué. Ver los números concretos ordena las ideas mucho más que una definición.
Dinero y trabajo: las primeras changas
Muchos adolescentes empiezan a ganar dinero con changas, trabajos de verano o tareas puntuales. Ese primer ingreso es una oportunidad educativa. Conviene que una parte quede para gastos propios y otra se separe como ahorro.
La proporción puede variar: hay quien separa la mitad y hay quien arranca con una parte más chica. Lo que importa es que el hábito de separar algo se instale desde el primer ingreso. Con el tiempo, ese hábito se vuelve automático y sirve para toda la vida adulta.
Cómo repartir el primer ingreso
- Una parte para gastos propios, decidida por él o ella y sin rendición de cuentas.
- Una parte apartada como ahorro, mejor si tiene destino concreto y fecha aproximada.
- Una parte para lo que comparte en casa, si la familia lo acordó así desde el principio.
La porción de cada parte se conversa, no se impone. Un acuerdo que el adolescente entiende se sostiene; uno impuesto se abandona en la primera semana.
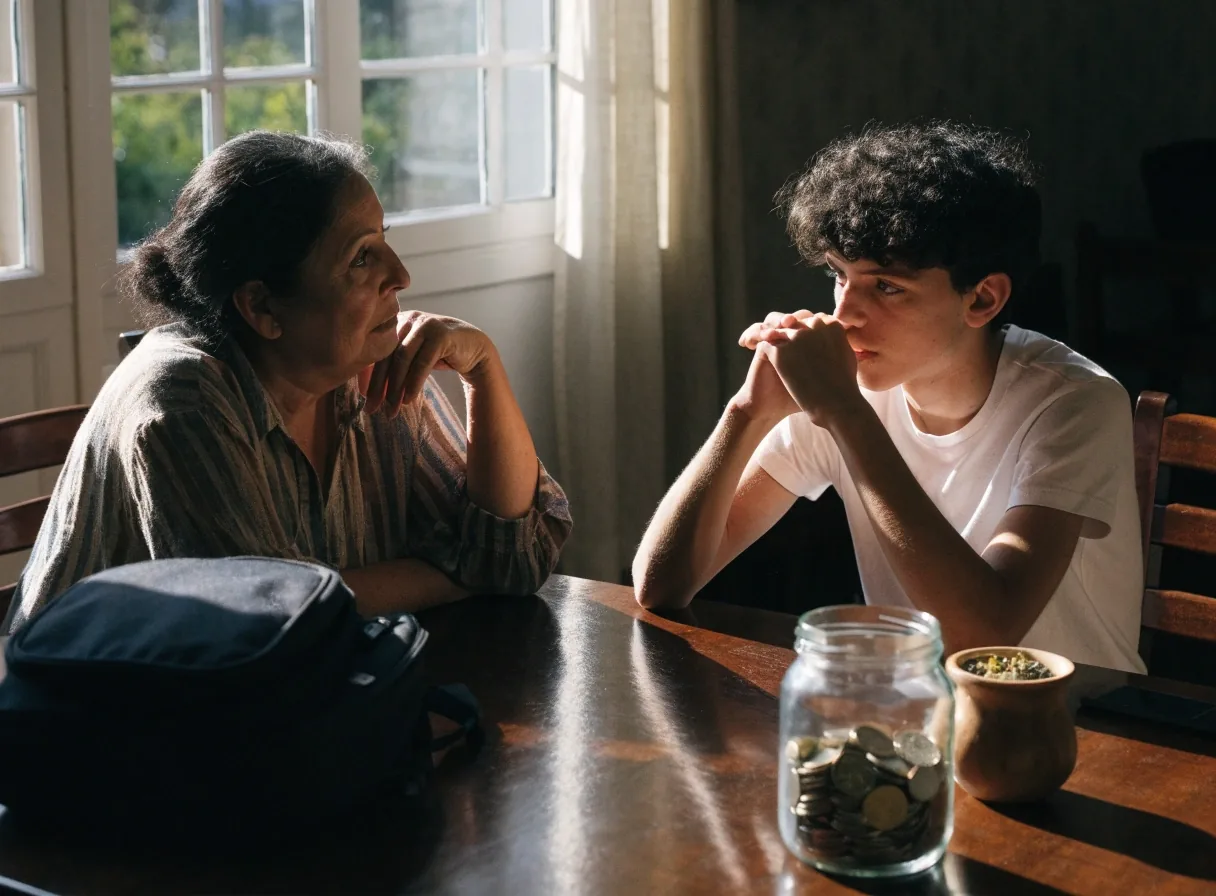
El rol de la escuela y de la casa
Los materiales de educación financiera suelen trabajarse en la escuela, y en algunos casos con plataformas digitales. En Córdoba Capital, la plataforma Matific integró un módulo de Educación Financiera en su entorno, con historias interactivas y situaciones prácticas sobre uso del dinero y presupuestos. Ese tipo de recurso lleva el tema al aula.
Pero la casa tiene un rol que la escuela no puede cubrir: mostrar cómo se decide en la vida real. Un chico aprende más viendo cómo se arma un presupuesto familiar que escuchando una teoría. La combinación de ambos espacios es la que funciona, y funciona mejor cuando lo que se ve en casa coincide con lo que se escucha en el aula.
Errores frecuentes al hablar de dinero con adolescentes
-
Esperar
Dejar el tema para después
Evitar la conversación esperando que "ya entenderán" suele terminar en la primera compra grande sin herramientas para decidir.
-
Dar sin hablar
Entregar dinero sin seguimiento
El monto solo no enseña nada. Sin una conversación sobre qué cubre y qué no, el dinero llega y se va sin dejar aprendizaje.
-
Reaccionar
Enojo ante un gasto mal hecho
Ese momento es justamente la oportunidad de aprender. Si se convierte en reto, la próxima vez el chico directamente no cuenta lo que pasó.
También es un error comparar con otros chicos. Cada familia tiene su situación y su historia. La conversación sobre dinero funciona mejor desde la realidad propia que desde la comparación con los demás.
Preguntas frecuentes
Tres dudas que aparecen casi siempre cuando la conversación empieza en casa.
¿A qué edad conviene darle una tarjeta a un hijo?
No hay una edad única. Conviene empezar con montos chicos y acompañar los primeros usos. La tarjeta de débito permite ver el saldo antes de gastar, y ese es el aprendizaje más útil al principio.
¿Cómo hablo de apuestas online sin prohibir?
Preguntá qué sabe, cómo funcionan esas plataformas y qué pasa cuando se pierde. La conversación educa más que la prohibición, y deja la puerta abierta para que cuente lo que pasa.
¿Sirve una asignación semanal?
Sí, ayuda a practicar decisiones reales con montos acotados. Lo importante es que el monto llegue en fecha y que la decisión de gastarlo sea del chico, no una corrección constante del adulto.
Seguí por donde más te sirva
Si querés seguir con el tema en casa, estos tres puntos son los que más se consultan después de leer esta página.
Hembrix Digital
Hembrix Digital publica material de educación financiera para familias argentinas. Esta página acompaña a madres, padres y docentes que quieren conversar sobre dinero, consumo y riesgos con adolescentes, sin alarmismo y sin dejar el tema para más adelante.
Av. Corrientes 1233, C1043AAB Buenos Aires, Argentina · [email protected] · Lunes a Viernes: 9:00–18:00